شعار مسارك — مسار قيمة للوساطة التجاريةمساركمسار قيمة للوساطة التجارية
واتساب
قسم العملاء

المنتجات

اختر نظام السداد المناسب، وراجع عقد الدولة قبل البدء. بعد ذلك اختر المنتج وأكمل بيانات طلبك.

ذهب الزينة — دخول القسم ←
اختر الطريقة المناسبة

أنظمة السداد والحجز

اختر دولة التعامل أولًا ليظهر عقدها المناسب، ثم اطلع على العقد قبل بدء الطلب.

عقد مصر المباشر
بوست السداد المبكر بخصم من مسارك

السداد المبكر بخصم

سداد كامل بعد اعتماد السعر النهائي والخصم.

عرض التفاصيل

تعتمد الإدارة مواصفات المنتج أو الخدمة والسعر قبل الخصم ومقدار الخصم والسعر النهائي. يسدد العميل السعر النهائي كاملًا بعد اطلاعه على العرض والعقد.

⚖ الضوابط والسند الشرعي

السداد المبكر مع خصم

صياغة الوثيقة الرسمية مدمجاً بها سياق وتسمية المعاملة كما حددتها تماماً (سداد مبكر مع خصم)، تليها التخريجات والفتاوى الشرعية التي تؤصل لصحة هذا التعامل: 📄 وثيقة التفنيد والحكم الشرعي لمعاملة السداد المبكر مع خصم 📌 سياق وتوصيف المعاملة يقوم العميل بطلب شراء منتج أو خدمة من الشركة بآلية (السداد المبكر مع خصم)، وتتمثل هذه الآلية في الآتي: • يدفع العميل ثمن المنتج أو الخدمة كاملاً مقدماً وقت التعاقد والاتفاق. • بناءً على هذا السداد المبكر لكامل القيمة، يحصل العميل على خصم مالي مقتطع من السعر الموازي للسوق. • يلتزم الطرف البائع (الشركة) بتسليم المنتج أو الخدمة للعميل في المدة الزمنية المتفق عليها (سواء بعد 3 أشهر، 4 أشهر، 6 أشهر، أو سنة) حسب طبيعة الاتفاق المبرم. ⚖️ الحكم الشرعي الإجمالي جائزة شرعاً وصحيحة بالاتفاق؛ حيث تصنف هذه الصورة في الفقه الإسلامي تحت اسم "عقد السَّلَم" (أو السَّلَف)، وهو عقد مشروع بنص السنة النبوية المطهرة وإجماع الأمة. والخصم الممنوح للعميل هنا مقابل السداد المبكر لكامل القيمة مقدماً هو خصم مشروع ومقصود شرعاً، لأن تقديم الثمن يمنح التاجر سيولة يستعين بها في مصالحه التجارية، ويمنح المشتري ميزة الحصول على السلعة بسعر مخفض. 📑 التفنيد الفقهي والأدلة الشرعية • من السنة النبوية المشرفة: حديث عبد الله بن عباس رضي الله عنهما قال: قدم النبي ﷺ المدينة وهم يسلفون بالثمر السنتين والثلاث، فقال: (مَنْ أَسْلَفَ فِي شَيْءٍ، فَلْيُسْلِفْ فِي كَيْلٍ مَعْلُومٍ، وَوَزْنٍ مَعْلُومٍ، إِلَى أَجَلٍ مَعْلُومٍ) [متفق عليه]. • الإجماع الفقهي: نقل الإمام ابن المنذر إجماع علماء المسلمين على جواز هذا التعامل؛ لما فيه من تلبية مصالح الطرفين (توفير السيولة النقدية العاجلة للبائع، والحصول على السلعة بسعر مخفض للمشتري). • العلة الشرعية والاقتصادية: الخصم الممنوح للمشتري هنا هو ثمن تعجيل النقد للشركة قبل توفير السلعة أو الخدمة، وهو بديل تمويلي إسلامي نقي يغني عن اللجوء للقروض الربوية. 🔍 شروط صحة المعاملة لضمان سلامتها الشرعية والقانونية لكي تنضبط هذه المعاملة تجارياً وشرعاً، يجب مراعاة الشروط الفقهية التالية: 1. تعجيل الثمن كاملاً: يجب أن يدفع العميل مبلغ الـ (السداد المبكر) كاملاً بمجلس العقد، ولا يجوز تأجيل أو تقسيط هذا المبلغ المخفض. 2. انضباط مواصفات السلعة/الخدمة: أن يتم تحديد مواصفات المنتج أو الخدمة في العقد بدقة تامة تنفي الجهالة وتمنع النزاع لاحقاً. 3. تحديد موعد التسليم بدقة: أن يذكر الأجل بوضوح (مثال: يتم التسليم بعد 4 أشهر في تاريخ يوم/شهر/سنة محدد). 📋 مستند الفتاوى والقرارات الرسمية • قرار مجمع الفقه الإسلامي الدولي: قرار رقم 53 (4/6) بشأن عقد السلم وتطبيقاته المعاصرة، والذي أقر بجواز المعاملة إذا انضبطت بتقديم رأس المال (الثمن كاملاً) وتأجيل المثمن (السلعة أو الخدمة لآجال محددة كأشهر أو سنة). • دار الإفتاء المصرية: الفتوى رقم 17593 للشيخ محمد خاطر التي تؤكد مشروعية بيع السلم وحل المعاملة عند تراضي الأطراف على السعر المؤجل المخفض. • مؤسسات الفتوى المعاصرة: فتاوى شبكة إسلام ويب رقم 391876 التي نصت بوضوح على جواز استلام الثمن مخفضاً مقدمًا مقابل تسليم السلعة بصفات منضبطة بعد مدة متفق عليها.
عرض صفحة الضوابط لجميع المعاملات
بوست السداد الكامل مع هدية ترويجية من مسارك

السداد الكامل مع هدية

سعر واضح، والهدية وشروطها مثبتة في العقد.

عرض التفاصيل

يسدد العميل السعر النهائي المعتمد كاملًا، وتُذكر الهدية الترويجية وطريقة وموعد تسليمها في العقد. تبقى الهدية منفصلة عن سعر المنتج أو الخدمة.

⚖ الضوابط والسند الشرعي

السداد الكامل مع هدية

هذه المعاملة تسمى في الفقه الإسلامي "بيع السَّلَم مع شرط الهبة (الهدية المشروطة)" أو "عقد السَّلَم بِمَثْمُونَيْن" (المنتج الأساسي والهدية). المرجع الأساسي للحكم هنا هو الجواز بشرط الوضوح التام، لأن الهدية المشروطة في البيع تأخذ حكم جزء من المبيع (أي تصبح كأنها سلعة ثانية داخلة في الصفقة)، وليست رباً طالما أن المعاملة بيع وشراء وليست قرضاً وسلفاً. إليك وثيقة التفنيد الشرعي والمستندات الرسمية لهذه المعاملة: 📄 وثيقة التفنيد والحكم الشرعي لمعاملة (السداد الكامل مع هدية) 📌 سياق وتوصيف المعاملة يقوم العميل بطلب شراء منتج أو خدمة بآلية (السداد الكامل مع هدية)، وتتمثل في الآتي: • يدفع العميل كامل قيمة المنتج أو الخدمة مقدماً بسعر السوق الحالي وقت التعاقد. • يلتزم البائع (الشركة) بتسليم المنتج أو الخدمة بعد فترة زمنية محددة متفق عليها (3 أشهر، 4 أشهر، أو سنة). • تقديراً وتعهداً من الشركة للعميل بسبب تعجيله للنقد وانتظاره للمدة، تلتزم الشركة بمنحه (هدية محددة عيناً ونوعاً) يتسلمها مع المنتج أو الخدمة في موعد الاستحقاق. ⚖️ الحكم الشرعي الإجمالي جائزة شرعاً وصحيحة بالاتفاق؛ حيث تُكيف هذه المعاملة على أنها "عقد سَلَم" دخله شرط (الهبة/الهدية)، والهدية المشروطة في صلب عقد البيع جائزة عند جماهير الفقهاء وتُعامل معاملة "جزء من المبيع". فكأن العميل اشترى بالثمن المعجل شيئين: (المنتج الأساسي المؤجل، والهدية المؤجلة معه)، وتوافر السيولة للبائع هنا يقابله مصلحة العميل في الحصول على الهدية. 📑 التفنيد الفقهي والأدلة الشرعية • قاعدة "الهدية المشروطة في البيع": نص فقهاء المذاهب (ومنهم الحنفية والمالكية والحنابلة) على أن زيادة أحد المتعاقدين شيئاً في العقد (كإعطاء هدية مشروطة) جائزة وتلتحق بأصل العقد. قال الإمام الكاساني الحنفي في بدائع الصنائع: "الزيادة في المبيع أو الثمن جائزة حال قيام العقد". • انتفاء شبهة الربا: الشبهة تقع لو كان العقد "قرضاً" (كل قرض جر نفعاً فهو ربا)، أما هنا فالعقد "بيع تجاري" (عقد سلم)، والزيادة والتحفيز في البيع والشراء مشروعة بالأصل؛ لقوله تعالى: ﴿وَأَحَلَّ اللَّهُ الْبَيْعَ﴾. • العلة الاقتصادية: تعجيل النقد للشركة يمثل ميزة تمويلية قوية، وتعويض العميل بـ "هدية عينية" بدلاً من الخصم المالي هو آلية تسويقية مباحة ومحققة لمصلحة الطرفين بلا غرر. 🔍 الضوابط الشرعية لسلامة المعاملة 100% لكي تكون المعاملة صحيحة تماماً، يجب الالتزام بالضوابط التالية: 1. تحديد الهدية بدقة: يجب ألا تكون الهدية مجهولة، بل تُحدد في العقد تحديداً نافياً للجهالة (مثل: شاشة نوع كذا، أو اشتراك في خدمة كذا مدته كذا) حتى لا تقع المعاملة في الغرر المنهي عنه [1.1.1، 1.2.9]. 2. قبض كامل الثمن مقدماً: يجب سداد قيمة المنتج/الخدمة كاملة في مجلس العقد دون تأجيل أو تقسيط، التزاماً بشروط عقد السلم. 3. تحديد موعد الاستلام: أن يكون أجل تسليم المنتج والهدية معاً معلوماً ومحدداً باليوم والشهر والسنة. 📋 مستند الفتاوى والقرارات الرسمية • قرار مجمع الفقه الإسلامي الدولي: القرار رقم 53 (4/6) بشأن عقد السلم وتطبيقاته المعاصرة، والذي يجيز تقديم رأس المال وتأجيل السلعة الموصوفة، وشرط الهدية المعينة ينطبق عليه ما ينطبق على السلعة الأساسية من انضباط الأوصاف والآجال. • دار الإفتاء المصرية: فتاوى جواز "الهدايا والجوائز المشروطة بالبيع لترويج السلع" (ومنها الفتوى رقم 3871)، حيث أكدت الدار أن الحوافز والهدايا التي يقدمها التجار لعملائهم تشجيعاً لهم على الشراء أو السداد جائزة شرعاً وليست من القمار أو الربا في شيء طالما أن السلعة تباع بسعرها الحقيقي أو بسعر معلوم بالتراضي. • فتاوى المعايير الشرعية (أيوفى AAOIFI): المعيار الشرعي رقم (22) بشأن عقد السلم، والمعيار رقم (5) بشأن الضمانات، واللذان يجيزان الشروط والتحفيزات العينية والنقدية المحددة المتفق عليها في عقود المبادلات التجارية طالما انتفت الجهالة والغرر. بناءً على هذا التأصيل لـ (السداد الكامل مع هدية)،
عرض صفحة الضوابط لجميع المعاملات
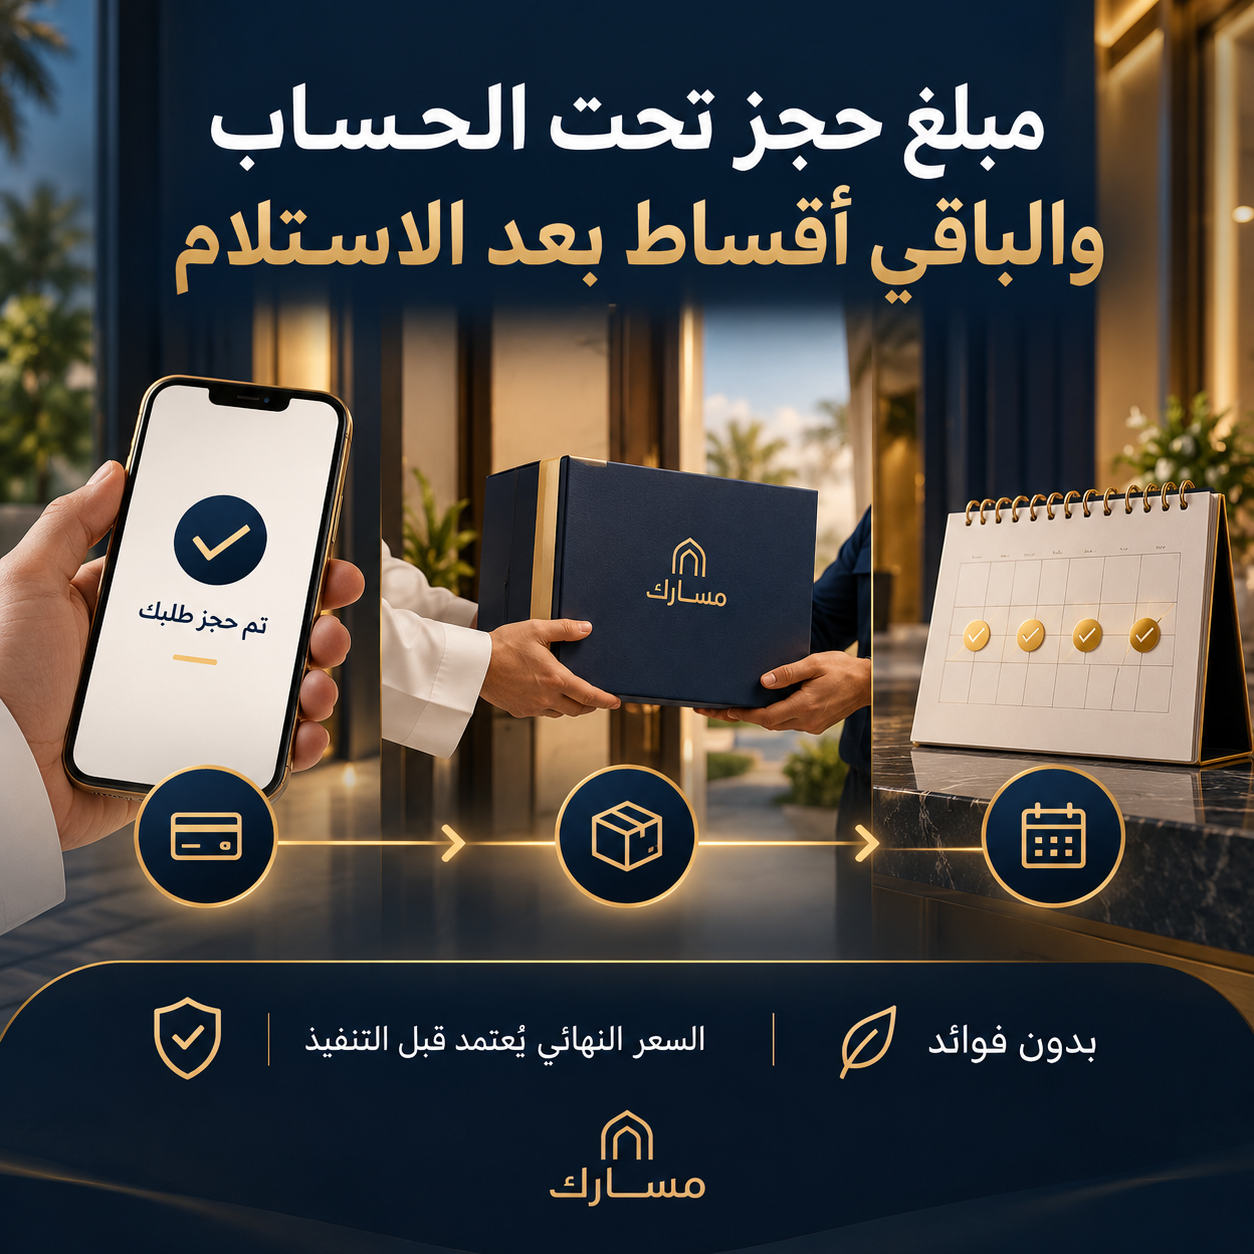
بوست مبلغ حجز تحت الحساب والباقي أقساط من مسارك

حجز مبدئي ثم تقسيط

مبلغ حجز تحت الحساب، ثم تقسيط الرصيد بعد اعتماد العقد.

عرض التفاصيل

يحدد مبلغ الحجز تحت الحساب ويخصم من السعر النهائي بعد تأكيد التوافر. يراجع العميل السعر وجدول الأقساط ويوافق عليهما قبل توقيع العقد النهائي، وتبدأ الأقساط بعد الاستلام أو إتمام الخدمة وفق العقد.

⚖ الضوابط والسند الشرعي

مبلغ حجز مبدئي تحت الحساب

📄 وثيقة تنظيمية ومعيارية داخليّة 📄 (تكييف وحكم المعاملة المالية لـ "مبلغ الحجز المبدئي تحت الحساب") 📑 أولاً: الصياغة القانونية والتعاقدية المعتمدة: «المبلغ المدفوع هو مبلغ حجز مبدئي تحت الحساب لحين تحديد البرنامج أو المنتج والسعر النهائي، ولا يُعد ثمنًا أو عربون بيع، ولا يترتب عليه انعقاد عقد بيع أو خدمة نهائي. ولا ينعقد العقد إلا بعد تحديد جميع التفاصيل والسعر النهائي وخطة التقسيط وموافقة العميل عليها كتابةً أو إلكترونيًا. وفي حالة عدم موافقة العميل أو تعذر التنفيذ، يُفك الحجز ويُرد المبلغ وفق الأحكام المبينة بسياسة الاسترداد.» ⚖️ ثانياً: التكييف الفقهي والقرار الشرعي الإجمالي: بناءً على الفتاوى والقرارات الصادرة عن المرجعيات الفقهية الكبرى كـ (دار الإفتاء المصرية، مجمع الفقه الإسلامي الدولي، وهيئة المحاسبة والمراجعة للمؤسسات المالية الإسلامية AAOIFI): إن هذه المعاملة ببنودها المذكورة جائزة شرعاً ومباحة تجارياً ولا حرج فيها مطلقاً. والتكييف الفقهي للمبلغ هو "هامش جدية" لإثبات الرغبة في مواعدة شرعية غير ملزمة ماليًا بالفسخ، ولا ينعقد به عقد البيع الناجز إلا بعد الاتفاق النهائي؛ مما ينفي عن المعاملة شبهات الغرر، أو الجهالة، أو أكل أموال الناس بالباطل. 🔍 ثالثاً: تفنيد الاعتراضات والشبهات المثارة (الدليل العلمي): 🚨 1. الرد على شبهة "بيع الكالئ بالكالئ" (بيع الدين بالدين): • الاعتراض المثمر: يُظن أن تأجيل السلعة (دين) وتأجيل الثمن بالأقساط (دين ثانٍ) يقع في النهي عن بيع الدين بالدين. • التفنيد الفقهي: هذا الاستدلال غير صحيح؛ لأن الحديث ينهى عن "بيع"، والنص الصريح للمعاملة ينفي تماماً وقوع البيع في هذه المرحلة (ولا يترتب عليه انعقاد عقد بيع نهائي). المعاملة هنا هي "وعد بالتعاقد"، والوعد لا ينشأ عنه دين مستقر في الذمة، والعميل يملك خيار الفسخ واسترداد ماله بنسبة 100% في أي وقت. العقد الحقيقي لا ينعقد إلا بعد تحديد السعر، وعندها يتحول المبلغ المدفوع سابقاً إلى (مقدم ثمن ناجز ومقبوض)، وتبدأ الأقساط (دين مؤجل)، وهذا هو بيع التقسيط الجائز بالإجماع. 🚨 2. الرد على شبهة القياس على "عقد السَّلَم" واشتراط دفع الثمن كاملاً: • الاعتراض المثمر: يُقاس الحجز على عقد السَّلَم (سلعة مؤجلة)، والسَّلَم يشترط دفع 100% من الثمن فوراً في مجلس العقد. • التفنيد الفقهي: القياس هنا مع الفارق الكبير؛ فعقد السَّلَم عقد ملزم وبات من لحظة إبرامه ولا يجوز فيه التراجع، ولذلك اشترطت الشريعة تعجيل الثمن لئلا يقع الدين بالدين. أما المعاملة المعروضة فليست عقد سلم أصلاً، بل هي "مواعدة اختيارية" غير ملزمة، يُرد فيها المال كاملاً إذا لم يتفق الطرفان، فلا تنطبق عليها شروط السَّلَم الصارمة. 🚨 3. الرد على شبهة "سلف وبيع" أو "قرض جر نفعاً" وتصرف الشركة في المال: • الاعتراض المثمر: تخلط الشركة المال بسيولتها وتستفيد منه تجارياً خلال فترة الحجز، ثم تمنح العميل ميزة التقسيط بدون فوائد بناءً على ذلك، فهذا قرض جر نفعاً. • التفنيد الفقهي: التكييف غير دقيق ومردود عليه من ثلاثة جوانب: 1. طبيعة المال: العميل لم يأتِ ليقرض الشركة، بل جاء بقصد الشراء. المال يُكيف فقهياً بأنه "أمانة مضمونة في الذمة" أو "هامش جدية"، وضمان الشركة للمال لا يجعله قرضاً ربوياً محرماً. 2. انتفاء علة التحريم (المحاباة): العلة من نهي النبي ﷺ عن "سلف وبيع" هي شبهة الربا والمحاباة (كأن يقرضه مالاً ليشترط العميل تخفيضاً في السعر). وفي معاملتكم، لا توجد محاباة، والتقسيط بدون فوائد هو ميزة تجارية عامة وأصل مباح في البيوع، والعميل يدفع السعر النهائي العادل للمنتج كاملاً دون زيادة أو نقصان؛ فلم يقع التقسيط بدون فوائد نتيجة اشتراط منفعة مقابل مبلغ الحجز، بل هو إتمام لعقد البيع بسعره العادل المتفق عليه عند التعاقد النهائي. 3. موقف المعايير الشرعية المعاصرة: نصت معايير هيئة المحاسبة والمراجعة للمؤسسات المالية الإسلامية (AAOIFI) في المعيار الشرعي رقم (2) على: "يجوز للمؤسسة استثمار مبلغ هامش الجدية والتصرف فيه، طالما أنها تضمن رده كاملاً للعميل في حال عدم إتمام الصفقة". والنفع الذي تكتسبه الشركة من تشغيل المال المضمون جائز؛ لأن القاعدة الفقهية (كل قرض جر نفعاً) تخص النفع الربوي الذي يعود على المُقرض (العميل) وليس المُقترض (الشركة). 💡 رابعاً: الضوابط التشغيلية الإلزامية للشركة (لضمان السلامة الشرعية والقانونية): 1. الفورية في الرد: تلتزم الشركة تزاماً مطلقاً بـ رد المبلغ كاملاً (100%) فوراً عند طلب العميل أو عدم الاتفاق، دون مماطلة أو تسويف. 2. شفافية الرسوم الإدارية: لا يجوز خصم أي مبالغ تحت مسمى شروط جزائية، ويجوز فقط خصم الرسوم الإدارية والفعلية الحقيقية (مثل مصاريف التحويل البنكي إن وجدت) بشرط إعلام العميل بها مسبقاً في سياسة الاسترداد وإيضاحها بشكل صريح وبند مستقل.
عرض صفحة الضوابط لجميع المعاملات
العودة للرئيسية